Aportes obligatorios, empleadores alcanzados, administración de los recursos, generación de rendimientos e implementación del ID FAL.
A partir del 1.º de noviembre de 2026 comenzará a aplicarse el Fondo de Asistencia Laboral (FAL), un nuevo régimen obligatorio destinado a que los empleadores privados constituyan recursos para afrontar determinadas indemnizaciones y obligaciones derivadas de la extinción de relaciones laborales.
Con la publicación de la reglamentación de la CNV y de la Resolución General ARCA 5907/2026, el marco normativo principal ya se encuentra aprobado. Por eso, las empresas deberían comenzar a revisar su encuadre, estimar el aporte mensual y preparar la apertura de la cuenta a la que se derivarán los fondos.
¿Tu empresa está preparada para implementar el FAL?
Como Contador Público especializado en liquidación de sueldos y jornales y Agente Productor del Mercado de Capitales, puedo acompañarte desde el análisis del encuadre y la estimación del aporte mensual hasta la apertura de la cuenta correspondiente, trabajando con los brokers con los que opero, y la posterior gestión del ID FAL ante la entidad administradora habilitada.
El objetivo es que tu empresa llegue al inicio del régimen con la documentación, la cuenta y el circuito preparados.
¿Qué es el Fondo de Asistencia Laboral?
El FAL es un patrimonio separado e individual correspondiente a cada empleador. Sus recursos se administrarán mediante fondos comunes de inversión o fideicomisos financieros específicamente constituidos bajo la regulación de la Comisión Nacional de Valores.
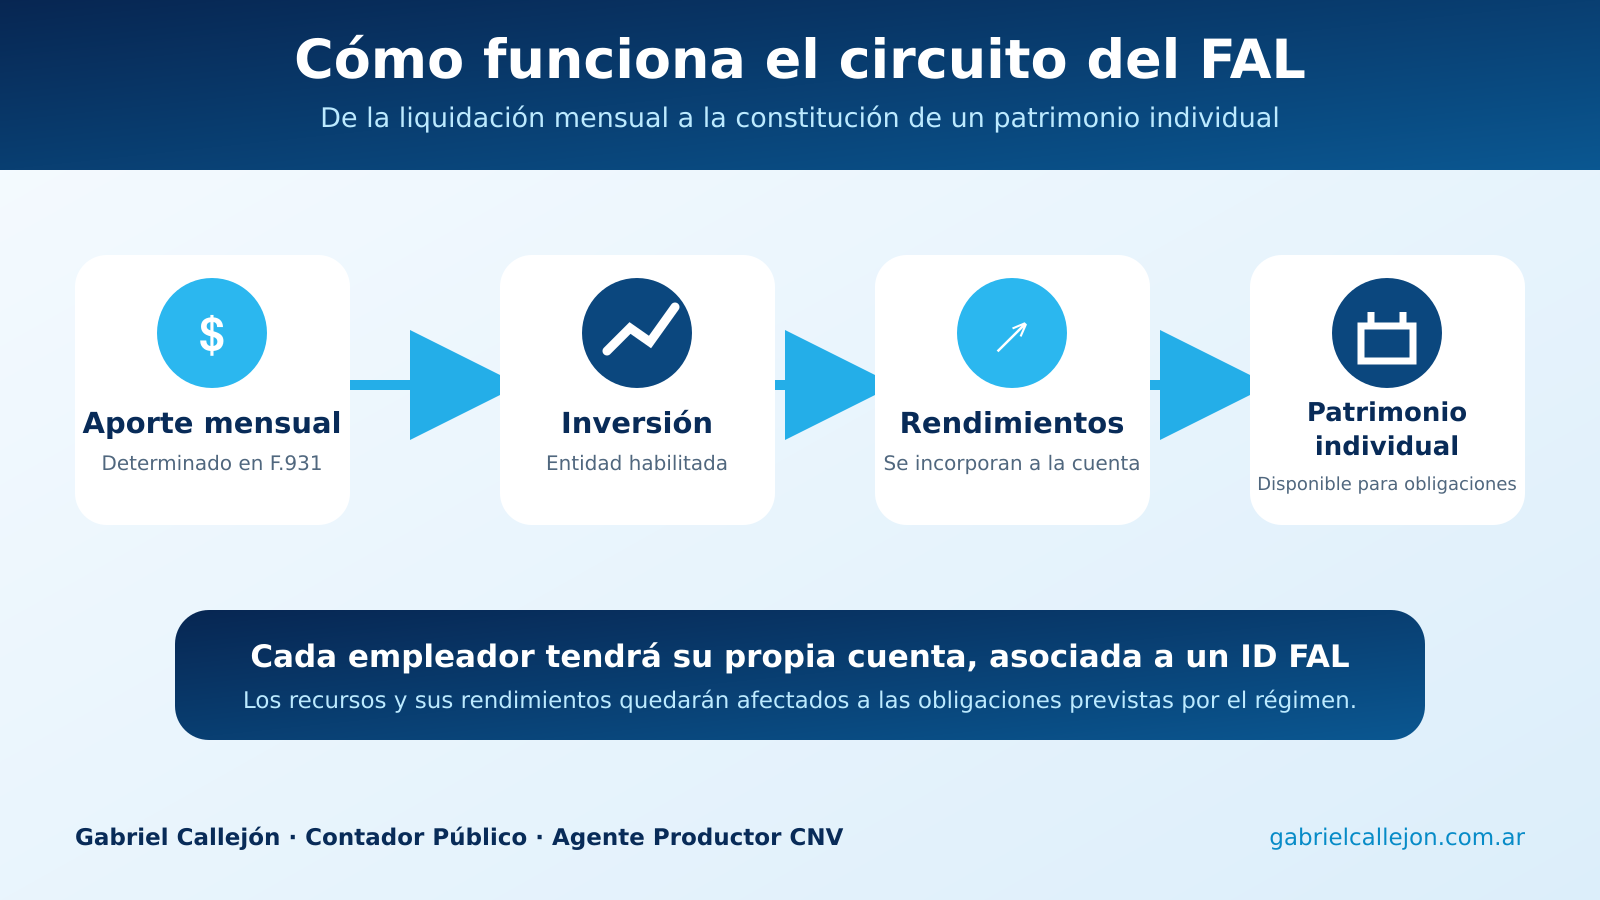
No se trata de un fondo general compartido entre todas las empresas. Cada empleador contará con una cuenta propia, en la que se registrarán:
- Los aportes mensuales.
- Los rendimientos obtenidos por su inversión.
- Las comisiones y gastos.
- Los retiros destinados a obligaciones laborales.
- El saldo disponible.
Los recursos tendrán una afectación específica y sólo podrán utilizarse para las obligaciones contempladas por el régimen.
La existencia del FAL no modifica ni sustituye el régimen indemnizatorio vigente. El empleador continuará siendo responsable por el pago íntegro de las obligaciones frente al trabajador, aun cuando el saldo acumulado resulte insuficiente.
¿Qué empleadores están alcanzados por el Fondo de Asistencia Laboral?
El régimen comprende, en términos generales, a los empleadores del sector privado, incluidas las relaciones laborales reguladas por el Régimen Nacional de Trabajo Agrario.
Se encuentran excluidas:
- Las relaciones laborales del sector público.
- Los trabajadores comprendidos en el régimen de la industria de la construcción de la Ley 22.250.
- El personal de casas particulares regulado por la Ley 26.844.
Antes de presentar el F.931 correspondiente al período devengado noviembre de 2026, los empleadores deberán ingresar en Simplificación Registral y declarar su condición de empleador perteneciente al sector privado o público.
¿Cuánto deberá aportar cada empresa al Fondo de Asistencia Laboral?
El aporte mensual obligatorio se calculará sobre las remuneraciones utilizadas como base para determinar las contribuciones patronales con destino al Sistema Integrado Previsional Argentino (SIPA).
Las alícuotas iniciales serán:
- 2,5% para Micro, Pequeñas y Medianas Empresas.
- 2,5% para las entidades sin fines de lucro que cumplan los requisitos reglamentarios.
- 1% para los restantes empleadores privados alcanzados.
Para aplicar la alícuota correspondiente a una MiPyME, la empresa deberá contar con el Certificado MiPyME vigente y encontrarse correctamente caracterizada en el Sistema Registral de ARCA.
Por ejemplo, una MiPyME con una masa salarial imponible para el SIPA de $10.000.000 tendrá el siguiente aporte mensual:
$10.000.000 × 2,5% = $250.000
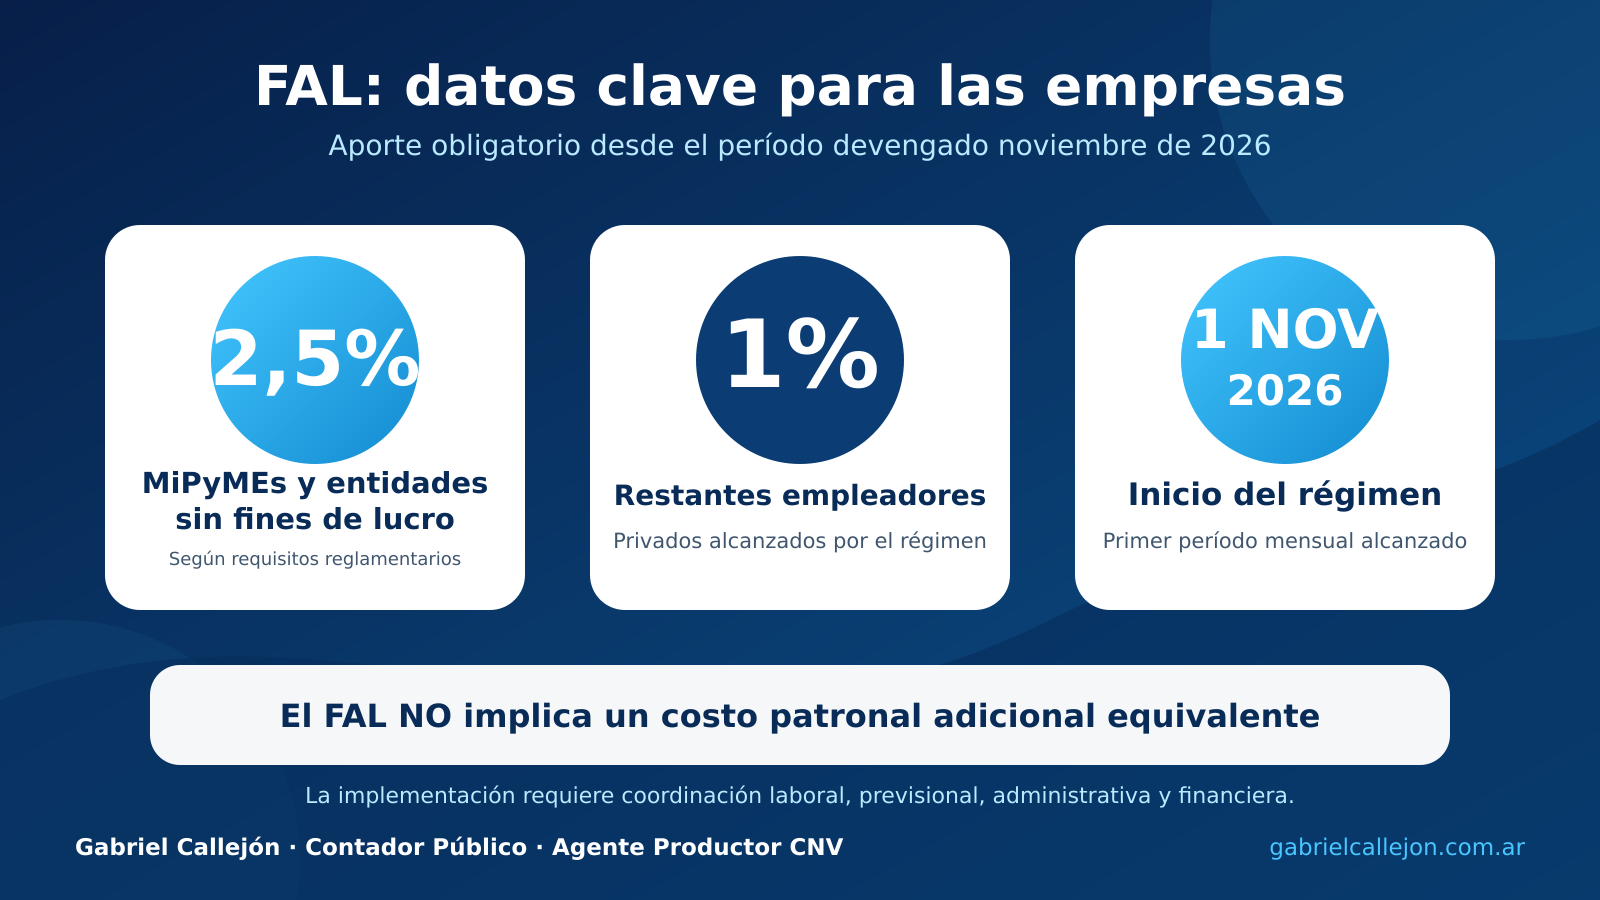
El FAL NO implica un costo patronal adicional equivalente
Este es uno de los aspectos centrales del régimen.
El aporte destinado al FAL será detraído de determinadas contribuciones patronales que actualmente se destinan a distintos subsistemas de la Seguridad Social.
En consecuencia, el empleador efectuará el aporte al FAL, pero tendrá una reducción equivalente en las contribuciones patronales alcanzadas por la detracción.
El sistema Declaración en Línea calculará automáticamente el aporte y la reducción aplicable.
Por eso, el régimen NO representa un costo patronal adicional equivalente al 1% o al 2,5%, aunque sí requiere una correcta implementación laboral, previsional, administrativa y financiera.
Las situaciones que cuenten con otros beneficios o reducciones de contribuciones patronales deberán analizarse individualmente.
¿Para qué podrán utilizarse los recursos?
Los fondos acumulados podrán aplicarse al pago total o parcial de determinadas obligaciones laborales, entre ellas:
- Indemnización por antigüedad.
- Preaviso.
- Integración del mes de despido.
- Extinciones por incapacidad o inhabilidad.
- Despido indirecto.
- Extinciones por fuerza mayor o falta o disminución de trabajo.
- Otras situaciones expresamente comprendidas en la normativa.
El empleador podrá decidir si utiliza los recursos de su cuenta para una desvinculación determinada o si realiza el pago directamente y conserva el capital invertido.
Los recursos no podrán utilizarse hasta que se hayan integrado aportes correspondientes a por lo menos seis períodos mensuales completos y consecutivos.
La administración del Fondo de Asistencia Laboral y sus rendimientos
Los aportes no permanecerán inmovilizados. Serán administrados e invertidos por entidades habilitadas, dentro de los instrumentos y límites establecidos por el Ministerio de Economía y la CNV.
Los rendimientos obtenidos se incorporarán a la cuenta individual del empleador, incrementando los recursos disponibles para afrontar futuras obligaciones laborales.
La política de inversión deberá respetar criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital.
La correcta elección del vehículo FAL será importante para analizar:
- La política de inversión.
- La liquidez de la cartera.
- Los rendimientos obtenidos.
- Las comisiones y gastos.
- La capacidad operativa de la administradora.
- La calidad del servicio y de la información disponible.
¿Cómo funcionará el ID FAL?
Cada empleador deberá elegir una entidad habilitada y un vehículo de inversión autorizado.
A partir de la apertura se generará una Cuenta Individual del Empleador, asociada a un identificador único denominado ID FAL.
Este identificador vinculará a la empresa con la entidad administradora, el vehículo de inversión y la cuenta bancaria a la que ARCA deberá derivar sus aportes.
Una vez generado, el empleador deberá ingresar en Simplificación Registral para informar y validar el ID FAL.
Si la empresa no cuenta con un ID válido, los importes permanecerán transitoriamente sin derivar hasta que se regularice la situación o se produzca la asignación de oficio prevista en la normativa.
¿Cómo se declarará y pagará?
La contribución comenzará a aplicarse sobre el período devengado noviembre de 2026.
El sistema Declaración en Línea determinará automáticamente:
- El aporte correspondiente al FAL.
- La reducción de contribuciones patronales.
- El importe que se incorporará en la declaración jurada F.931.
El pago se realizará junto con las restantes obligaciones de la Seguridad Social. ARCA actuará como agente de derivación y transferirá el importe a la cuenta correspondiente al ID FAL validado por la empresa.
¿Qué puede hacer una empresa desde ahora?
Antes del primer aporte, la empresa debe comenzar a trabajar en su encuadre y en la preparación de la cuenta y la documentación necesarias para implementar el FAL.
Actualmente puede avanzarse en:
- Verificar si la empresa está alcanzada.
- Controlar la vigencia del Certificado MiPyME.
- Estimar el aporte mensual.
- Revisar la situación de la nómina laboral.
- Reunir la documentación societaria y de sus representantes.
- Avanzar con la apertura de la cuenta comitente o cuenta de inversión correspondiente.
- Analizar las alternativas disponibles para administrar el FAL.
- Preparar el circuito para obtener y validar el ID FAL.
Anticiparse permitirá reducir demoras, evitar errores de encuadre y llegar al inicio del régimen con la implementación organizada.
Un asesoramiento que integra lo laboral y lo financiero
El FAL reúne dos áreas que habitualmente se analizan por separado: la liquidación laboral y la administración de inversiones.
Como Contador Público especializado en liquidación de sueldos y jornales y Agente Productor del Mercado de Capitales, puedo brindar un acompañamiento integral que comprenda:
- El análisis del encuadre de la empresa.
- La estimación del aporte mensual.
- La revisión de su tratamiento en la liquidación de sueldos.
- La preparación de la documentación.
- La apertura de la cuenta a través de los brokers con los que trabajo.
- La coordinación con la entidad administradora para la gestión del ID FAL.
- El seguimiento de la implementación ante ARCA.
Si tu empresa está alcanzada, este es el momento de comenzar a prepararse
Podés contactarme para analizar su situación y organizar la implementación del Fondo de Asistencia Laboral.
Gabriel Callejón
Contador Público – Matrícula N.º 14.868 – CPCE Santa Fe – Cámara II
Especialista en liquidación de sueldos y jornales
Agente Productor del Mercado de Capitales – Matrícula CNV N.º 626
www.gabrielcallejon.com.ar
Marco normativo: Ley 27.802, Decreto 408/2026, Resolución 1276/2026 del Ministerio de Economía, RG CNV 1167/2026 y RG ARCA 5907/2026.